
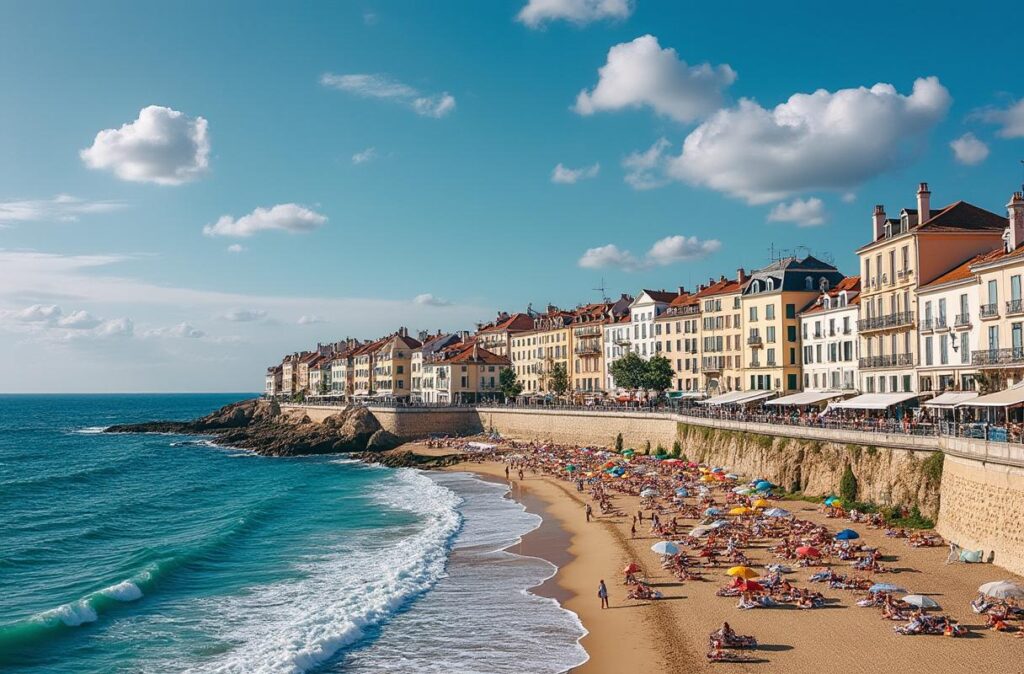
Face à l’Atlantique, Châtelaillon-Plage concentre un triptyque particulièrement recherché en 2025 : un marché immobilier balnéaire solide, une qualité de vie portée par 3,5 km de plage et une proximité immédiate avec La Rochelle. Les prix au m² y restent compétitifs au regard de la demande touristique et résidentielle, tandis que la rénovation du front de mer et la valorisation de certains quartiers renforcent la liquidité à la revente. Dans ce contexte, réussir un achat – résidence principale, secondaire ou investissement locatif – repose sur une méthode simple : analyser les micro-segments de marché, calibrer un budget réaliste incluant frais annexes, choisir un secteur adapté à son objectif, sécuriser son financement et dérouler des démarches administratives nettes.
La dynamique rochelaise diffuse naturellement ses effets sur la côte sud. Flux domicile-travail, location étudiante ou saisonnière, et projets urbains alimentent une demande polymorphe. À Châtelaillon-Plage, cela se traduit par un prix médian autour de 3 800 €/m², des pointes au-delà de 4 500 €/m² pour les biens avec vue mer, et un rendement brut raisonnable autour de 4 à 5 % selon l’emplacement et la stratégie locative. Les exemples chiffrés concrets, la comparaison entre quartiers et les repères financiers proposés ci-dessous aident à bâtir une feuille de route pragmatique, directement actionnable, quel que soit le profil d’acquéreur.
Châtelaillon-Plage : tendances 2025 du marché immobilier balnéaire et lecture fine des prix
Station emblématique de Charente-Maritime, Châtelaillon-Plage attire à la fois des familles en quête de calme, des actifs travaillant à La Rochelle et des investisseurs visant une exploitation mixte annuelle/saisonnière. En 2025, le niveau de prix moyen s’établit autour de 3 800 €/m², avec des écarts notables selon la proximité mer, l’étage, l’état du bâti et la place de stationnement. Les quartiers du Port, du Casino et des Dunes s’illustrent par une prime de rareté, souvent comprise entre +10 % et +20 % par rapport à des rues plus en retrait.
La pression de demande est soutenue par l’accessibilité depuis La Rochelle et la montée en gamme de la station. Pour articuler décisions locales et signaux macro, l’évolution du marché immobilier rochelais 2025 offre un repère précieux sur les moteurs régionaux (mobilités, emploi, tourisme, transitions énergétiques). À noter également qu’un accompagnement spécialisé autour de l’immobilier la Rochelle facilite l’identification d’opportunités tangibles, en particulier pour les biens à forte liquidité en revente.
Le différentiel avec les communes voisines reste lisible : La Rochelle demeure plus onéreuse, tandis qu’Aytré et Fouras proposent un ticket d’entrée légèrement inférieur. Cette hiérarchie se retrouve dans la structure de la demande locative : étudiante et professionnelle autour de La Rochelle, davantage touristique à Châtelaillon-Plage, avec un pic estival marqué et une intersaison devenue plus active depuis le développement d’activités nautiques et d’événements culturels.
Prix au m², comparaisons côtières et signaux d’attractivité
L’observation des ventes récentes confirme une montée régulière des valeurs depuis 2020, plus modérée depuis l’an passé, mais toujours soutenue par des biens premium (vue mer, terrasse, stationnement). Les maisons de ville avec jardin et les appartements traversants à l’étage intermédiaire affichent les meilleures rotations. À l’inverse, les rez-de-chaussée en retrait de la mer, sans extérieur, exigent une décote ou un positionnement prix rigoureux pour accélérer la vente. Les atouts immatériels – calme d’une rue, ensoleillement, absence de vis-à-vis – pèsent davantage dans les offres.
| Localité | Prix moyen €/m² (2025) | Évolution 5 ans | Segments performants | Facteurs d’attractivité |
|---|---|---|---|---|
| Châtelaillon-Plage | 3 800 | +12 % | Appartements vue mer, maisons proche plage | Front de mer, activités nautiques, proximité Rochelle |
| La Rochelle | 4 200 | +10 % | Centres historiques, gare-TGV, Port-Neuf | Emploi, université, pôle culturel |
| Aytré | 3 500 | +9 % | Maisons familiales, secteurs calmes | Lien direct avec zones d’emplois rochelaises |
| Fouras | 3 200 | +8 % | Résidences secondaires | Ambiance balnéaire, Fort Boyard à l’horizon |
| Royan | 3 600 | +11 % | Villas années 50, front de mer | Architecture, plage, commerces |
Au-delà des chiffres, les signaux qualitatifs orientent l’achat pertinent : plan de circulation apaisé près du Casino, pistes cyclables vers les Bouchôleurs, commerces à l’année dans le centre et disponibilité des écoles. Ces critères expliquent des primes de prix à micro-échelle, souvent invisibles dans les moyennes. Pour capter ces nuances, des visites à différents moments de la journée apportent une information irremplaçable.
Les biens associant vue dégagée, luminosité et extérieur privatif conservent un pouvoir d’attraction supérieur, y compris en conjoncture plus sélective. En pratique, la meilleure protection contre l’aléa de marché reste la qualité intrinsèque du bien et son adéquation au besoin local, gage d’un délai de revente maîtrisé.
Budget, financement et frais annexes pour acheter à Châtelaillon-Plage sans mauvaise surprise
Calibrer un budget solide commence par une estimation réaliste du bien ciblé, suivie d’un plan de financement compatible avec son profil. Une démarche structurée combine apport, coûts d’acquisition, enveloppe travaux et trésorerie de sécurité. Les frais de notaire se situent généralement autour de 7–8 % dans l’ancien et 2–3 % dans le neuf, les charges de copropriété varient selon l’état des parties communes et la présence d’ascenseur, et la taxe foncière dépend de la surface et de la localisation précise. En bord de mer, une réserve pour l’entretien des extérieurs et la protection contre l’air salin est pertinente.
La fiabilité du budget tient aussi à la justesse du prix. Des méthodes simples, croisées avec des références locales, réduisent le risque d’erreur ; un guide sur l’estimation de la valeur d’un bien à La Rochelle aide à transposer les bons réflexes à Châtelaillon-Plage : pondération par la vue mer, l’étage, la qualité énergétique et les annexes. Côté financement, comprendre la différence entre prêt amortissable et in fine permet d’arbitrer entre mensualités plus douces et optimisation patrimoniale via capitalisation de l’épargne.
Mettre en scène un plan de financement crédible et négociable
Un dossier bancaire pertinent expose des revenus stables, un taux d’endettement inférieur à 35 %, un apport couvrant idéalement frais et une partie du prix, et une épargne résiduelle. À Châtelaillon-Plage, un T2 de 45 m² coté mer peut se situer entre 180 000 € et 230 000 € selon l’emplacement et l’état ; un T3 de 65 m² bien rénové autour de 250 000–300 000 €. Les taux se sont stabilisés autour de niveaux modérés ; simuler plusieurs durées (20/25 ans) éclaire l’impact sur la mensualité et le coût total du crédit.
| Scénario | Prix d’achat | Apport | Frais d’acquisition | Montant emprunté | Mensualité estimée (25 ans, 3,8 %) | Trésorerie de sécurité |
|---|---|---|---|---|---|---|
| T2 côté plage | 210 000 € | 21 000 € (10 %) | 16 000 € (≈7,6 %) | 205 000 € | 1 094 € | 6 000 € |
| T3 centre rénové | 280 000 € | 42 000 € (15 %) | 21 500 € | 259 500 € | 1 384 € | 8 000 € |
| Maison 3 ch. secteur calme | 420 000 € | 84 000 € (20 %) | 32 000 € | 368 000 € | 1 962 € | 10 000 € |
Ces chiffres illustratifs intègrent un ordre de grandeur des frais, à adapter au neuf/ancien et au profil acheteur. En investissement, penser aux assurances (PNO, GLI), au mobilier si meublé et à une enveloppe pour la performance énergétique. Un bien bien isolé se loue mieux et plus cher ; l’amélioration du DPE abaisse aussi les charges, menant à un rendement net plus robuste et une revente plus fluide.
Dernier point de méthode : adosser les simulations au contexte régional. Les tendances locales, documentées par le marché rochelais 2025, donnent une boussole utile pour caler son prix-cible et son calendrier d’achat. Une préparation financière lisible se traduit presque toujours par une négociation plus efficace.
Choisir son quartier et sa typologie de bien à Châtelaillon-Plage selon l’objectif d’achat
À Châtelaillon-Plage, l’adéquation quartier/projet dicte l’essentiel de la réussite. Pour une résidence principale, la proximité des écoles, l’accessibilité aux commerces à l’année et le calme des rues de desserte courte assurent une expérience quotidienne qualitative. En résidence secondaire, l’accès rapide à la plage et la capacité à louer quelques semaines en été soutiennent le coût de possession. Pour un investissement pur, la tension locative annuelle et la liquidité à la revente prévalent. Dans tous les cas, la capacité à négocier le prix s’appuie sur une connaissance fine des micro-segments.
Étude de cas concrète : Sophie et Karim, actifs travaillant à La Rochelle, visent un T3 lumineux avec balcon et stationnement. Leur cible principale se situe autour du centre et du Casino pour limiter les déplacements du quotidien tout en conservant un accès rapide au front de mer. À l’opposé, Lucie, investisseuse en meublé, privilégie un T2 bien agencé dans les Dunes, recherché par les vacanciers et facile à louer 8 à 10 semaines par an en complément d’une location à l’année.
Quartiers clés, potentiels de valorisation et profils adaptés
Le Port et les Dunes affichent des valeurs élevées, mais offrent une excellente liquidité à la revente et une demande touristique stable. Le Casino combine commerces, animations et proximité plage. Les Bouchôleurs proposent un esprit plus nature et une ambiance village, avec de belles opportunités pour les maisons de pêcheurs rénovées ou les petites maisons de ville. Le centre, enfin, garantit une vie à l’année, critère déterminant pour une famille. Chaque périmètre produit un couple valeur/usage différent.
| Quartier | Prix moyen €/m² | Demande dominante | Atout principal | Objectif idéal |
|---|---|---|---|---|
| Port | 4 300–4 600 | Secondaire et saisonnier | Vue, terrasses, animation | Résidence secondaire premium |
| Dunes | 4 100–4 500 | Touristique | Proximité plage, surf/paddle | Investissement meublé rentable |
| Casino | 3 900–4 300 | Mixte | Commerces, transports, vie à l’année | Résidence principale agile |
| Bouchôleurs | 3 500–3 900 | Résidentiel | Ambiance village, calme | Maison familiale ou secondaire |
| Centre | 3 600–4 000 | Annuel | Services, écoles, marché | Résidence principale optimisée |
La typologie compte autant que l’adresse. Les T2 à plan carré et extérieur privatif performent en location comme en revente. Les T3 traversants offrent la meilleure qualité de vie sur l’année, surtout avec une place de parking. Les maisons 3 chambres avec jardin se raréfient près de la mer : quand elles apparaissent, elles suscitent un engagement rapide si le prix est cohérent. Le diagnostic énergétique influence désormais la demande ; un bien performant se loue mieux et protège la valeur à terme.
Le choix d’emplacement s’emboîte ainsi avec le profil d’acheteur. L’objectif consiste à faire coïncider la géographie fine du besoin (écoles, plages, gare) avec une typologie dont l’usage quotidien ou la rentabilité est avérée. C’est ce double alignement qui verrouille l’équilibre plaisir/valeur.
Rentabilité locative à Châtelaillon-Plage : calculs, scénarios concrets et optimisation
La demande locative à Châtelaillon-Plage superpose deux dynamiques : une location annuelle régulière tirée par les actifs de l’aire rochelaise et une saison estivale dense avec des loyers hebdomadaires élevés. En haute saison, un T2 bien placé peut atteindre 1 500 €/semaine, alors qu’en location longue durée un T2 se loue autour de 650 €/mois, un T3 environ 850 €/mois, en fonction de l’état et des annexes. Le rendement brut de croisière se situe entre 4 et 5 %, avec des pointes supérieures lorsque la qualité intrinsèque et l’emplacement cochent toutes les cases.
Pour structurer la décision, trois scénarios types font ressortir les écarts : location annuelle pure, stratégie hybride (9–10 mois annuel + 6–8 semaines saisonnier), et saisonnier intensif si la copropriété le permet. La clé consiste à intégrer charges, fiscalité, vacance, ménage et frais de plateformes. La performance énergétique influence également les périodes creuses, d’où l’intérêt d’améliorations ciblées (menuiseries, ventilation, isolation par l’extérieur) pour capter une demande premium et réduire la friction locative.
Scénarios chiffrés et points d’attention
Une modélisation prudente retient des taux d’occupation réalistes et tient compte des frais variables. Les coûts de ménage et de blanchisserie en saisonnier, la GLI en longue durée, la taxe de séjour et l’amortissement du mobilier en meublé sont souvent sous-estimés. L’usage d’outils numériques pour fiabiliser les revenus et sécuriser les transactions s’est démocratisé ; un tour d’horizon des legaltechs immobilières aide à choisir les solutions qui optimisent la gestion et la signature électronique, tout en gardant la maîtrise des étapes juridiques.
| Scénario | Bien type | Prix d’acquisition | Revenus annuels | Charges/années (approx.) | Rendement brut | Note d’optimisation |
|---|---|---|---|---|---|---|
| Annuel | T2 centre (45 m²) | 210 000 € | 7 800 € (650 €/mois) | 2 100 € | 3,7 % | DPE performant pour revaloriser le loyer |
| Hybride | T2 Dunes (45 m²) | 230 000 € | 11 500 € (9 mois annuel + 6 sem. saison) | 3 400 € | 5,0 % | Calendrier optimisé intersaison |
| Saisonnier+ | T3 Port (65 m²) | 300 000 € | 19 000 € (12–14 sem. hautes + moyennes) | 6 000 € | 6,3 % | Photo pro, ménage tournant, politique prix dynamique |
Ces ordres de grandeur aident à cadrer un seuil de rentabilité cible et à hiérarchiser les arbitrages (vue mer vs rentabilité, annexe vs budget, neuf vs ancien). Le rendement net dépendra de la fiscalité applicable (LMNP, micro, réel), des charges de copropriété, de la taxe foncière et du coût de la dette. Un suivi trimestriel du cash-flow, surtout la première année, permet d’ajuster prix, durées minimales de séjour et canaux de diffusion pour pérenniser la performance.
La réussite tient enfin à la qualité opérationnelle : photos professionnelles, description précise, check-in fluide et bon positionnement de prix par rapport aux concurrents directs. Un bien qui répond parfaitement au besoin local se loue sans effort et se revend mieux.
Démarches administratives, calendrier d’achat et sécurisation juridique à Châtelaillon-Plage
Un calendrier maîtrisé évite les contretemps. Du premier appel à visite jusqu’à l’acte authentique, le délai standard oscille autour de 75–90 jours en ancien. Il s’articule ainsi : offre d’achat acceptée, promesse ou compromis avec délai de rétractation (10 jours), obtention du prêt (souvent 45 jours) puis purge des éventuelles conditions suspensives et signature finale. La solidité du dossier – justificatifs, plan de financement, clarté des conditions – accélère toutes les étapes.
La constitution documentaire reste déterminante. Diagnostics (DPE, ERP, amiante, électricité, gaz, mesurage), PV et budgets de copropriété, règlement et carnet d’entretien renseignent sur les charges futures, l’état des communs et les travaux à venir. Une lecture attentive permet d’ajuster le prix, de prioriser des travaux utiles (étanchéité, menuiseries, ventilation) et de chiffrer la trajectoire énergétique. Les signatures électroniques et la collecte dématérialisée des pièces fluidifient les échanges, mais ne dispensent jamais d’une vérification approfondie des annexes.
Tracer une feuille de route claire et vérifiable
Le succès d’un dossier tient à trois piliers : un prix cohérent, un financement verrouillé et un flux documentaire complet. En pratique, réunir dès l’amont la liste exhaustive des pièces, simuler son prêt, et caler un calendrier rétro-planning avec jalons hebdomadaires évite les retards. Côté vendeur, une dataroom ordonnée rassure et accélère la décision de l’acheteur ; côté acquéreur, des questions ciblées au syndic sur les travaux et appels de fonds prévus réduisent l’incertitude.
| Étape | Délai indicatif | Documents clés | Risques à contrôler | Action correctrice |
|---|---|---|---|---|
| Offre acceptée | J + 0 | Offre écrite, pièces d’identité | Ambiguïtés sur conditions | Clauses claires et datées |
| Avant-contrat (compromis/promesse) | J + 7 à 15 | Diagnostics, règlement de copropriété | Travaux votés/non soldés | Ajuster prix/conditions |
| Demande de prêt | J + 15 à 60 | Revenus, apports, simulation | Taux/durée inadaptés | Négocier ou changer de montage |
| Obtention du prêt | J + 45 à 65 | Offre bancaire signée | Retard de dossier | Relances hebdomadaires |
| Acte authentique | J + 75 à 90 | Attestations, pièces finales | Derniers blocages | Vérification check-list |
La dimension juridique n’est pas une formalité. Le respect des délais, la cohérence des annexes et la traçabilité des échanges protègent l’acheteur comme le vendeur. En parallèle, préparer l’entrée dans les lieux – énergie, assurance, éventuels travaux – évite de perdre des semaines précieuses, notamment lorsqu’une première saison locative approche. Un processus carré sécurise le projet et valorise l’actif à long terme.
